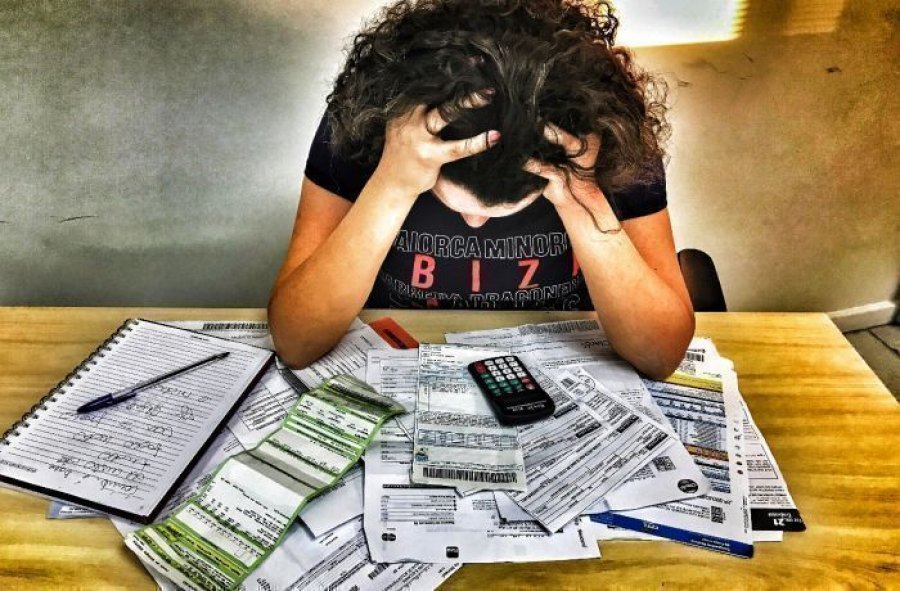
 O endividamento das famílias brasileiras expressa o descompasso entre os rendimentos do trabalho e o custo de garantir condições dignas de vida. Para as mulheres, esse problema assume características particulares, associadas às desigualdades no mercado de trabalho e à responsabilidade cotidiana pela manutenção dos domicílios e pelo cuidado. Compreender o endividamento feminino exige considerar conjuntamente os baixos salários, os juros elevados e a insuficiência dos serviços públicos que poderiam aliviar o orçamento familiar.
Uma pesquisa da Confederação Nacional do Comércio de Bens, Serviços e Turismo registra que 82% das famílias brasileiras possuem dívidas, com destaque para o cartão de crédito. Já um levantamento do Datafolha aponta que 36% das mulheres estavam com o nome negativado, diante de 30% dos homens. No programa Desenrola, elas representaram 55% das renegociações. Embora endividamento e inadimplência sejam situações distintas, esses indicadores evidenciam a presença das mulheres entre as pessoas que enfrentam dificuldades para equilibrar suas contas.
Essa realidade está vinculada à forma como as mulheres participam do mercado de trabalho. A melhora dos indicadores de emprego não eliminou as desigualdades de gênero e raça. As mulheres continuam enfrentando maiores dificuldades de acesso ao trabalho remunerado, rendimentos inferiores e concentração em ocupações precárias. Entre as mulheres negras, a informalidade alcança aproximadamente 44%. A ampliação da presença feminina no emprego formal, por sua vez, não assegura automaticamente a redução das diferenças salariais, pois persistem a segregação ocupacional e as barreiras à ascensão profissional.
A distribuição desigual do trabalho doméstico e de cuidados agrava essas desvantagens. Muitas mulheres deixam de procurar emprego ou aceitam atividades com menor remuneração e proteção para compatibilizar o trabalho remunerado com as necessidades da família. A falta de creches, de serviços de apoio a pessoas dependentes e de transporte adequado restringe suas possibilidades de escolha. Nessas condições, a busca de uma segunda fonte de renda, frequentemente apresentada como solução para o orçamento insuficiente, encontra limites na sobrecarga de trabalho e no tempo disponível.
Para as mulheres que sustentam seus domicílios, sobretudo aquelas que criam os filhos sem outro adulto com quem compartilhar despesas e responsabilidades, o crédito pode se tornar um recurso para cobrir necessidades básicas. Alimentação, aluguel, transporte, saúde e educação precisam ser pagos mesmo quando a renda não acompanha esses gastos. O endividamento, portanto, pode resultar da tentativa de assegurar a sobrevivência familiar, especialmente diante de desemprego, adoecimento ou interrupção dos rendimentos.
As taxas de juros elevadas aprofundam esse processo. Quando o orçamento já é insuficiente, o recurso a modalidades caras de crédito pode transformar uma dificuldade temporária em comprometimento prolongado da renda. O pagamento de juros e encargos absorve parte dos ganhos obtidos com a valorização do salário mínimo e com a recuperação dos rendimentos. Isso ajuda a explicar por que melhorias nos indicadores econômicos nem sempre são percebidas como maior bem-estar pelas famílias: uma parcela dos recursos adicionais é destinada ao pagamento de dívidas acumuladas.
As consequências ultrapassam a esfera financeira. O comprometimento da renda reduz as possibilidades de investir em formação, moradia e lazer e pode afetar a alimentação. Para ajustar as despesas, famílias diminuem a quantidade ou a qualidade dos alimentos consumidos, com efeitos sobre a saúde e a segurança alimentar. A pressão das dívidas também restringe a capacidade de buscar melhores oportunidades de trabalho, pois a urgência de obter renda favorece a aceitação de ocupações mais instáveis e menos protegidas.
Enfrentar esse quadro requer políticas de renegociação com juros menores, prazos compatíveis com a capacidade de pagamento e condições que permitam efetivamente reduzir o peso das dívidas. Essas medidas precisam estar articuladas à valorização dos salários, à geração de empregos de qualidade e ao enfrentamento das desigualdades de gênero e raça. A educação financeira pode contribuir, mas sua eficácia depende das condições materiais das famílias. Não é possível pressupor capacidade de poupança quando os rendimentos mal cobrem as despesas essenciais.
A ampliação dos serviços públicos também é decisiva. Creches, escolas, saúde, transporte, restaurantes populares e cozinhas comunitárias reduzem gastos e ampliam as condições para que as mulheres participem do trabalho remunerado. Uma política de cuidados que compartilhe responsabilidades entre Estado, famílias e sociedade favorece sua autonomia econômica e diminui a pressão sobre os orçamentos domésticos. A presença desses serviços nos territórios permite que os direitos se traduzam em melhorias concretas na vida cotidiana.
O endividamento feminino deve, assim, integrar a agenda de desenvolvimento e de proteção social. Tratá-lo como resultado exclusivo de escolhas individuais encobre as desigualdades que limitam a renda e ampliam as responsabilidades das mulheres. Sua superação exige assegurar que o trabalho e as políticas públicas ofereçam condições para viver com dignidade, sem que o acesso às necessidades básicas dependa continuamente da contratação de novas dívidas.
Marilane Oliveira Teixeira é Professora e pesquisadora do CESIT- UNICAMP